Contacta a nuestros especialistas y conozce cómo podemos ayudarte a anticipar sus efectos y detectar oportunidades de optimización.
Contents
La reducción gradual del Impuesto de Primera Categoría planteada en la megarreforma y los cambios en la reintegración del sistema abren un nuevo escenario para las empresas. Anticipar y analizar sus efectos será clave para determinar los impactos en la carga tributaria.
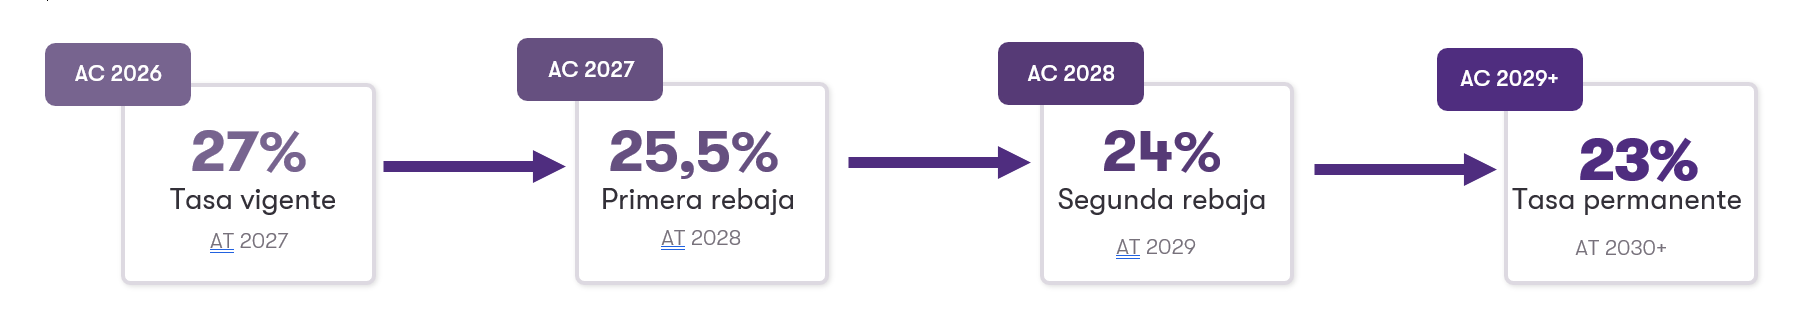
La reforma tributaria de 2026 contempla modificaciones y oportunidades desde el primer día de su publicación, modificaciones temporales y definitivas. Entre las más relevantes destacan la reducción del Impuesto de Primera Categoría desde 27% a 23% y el retorno progresivo a un sistema plenamente integrado.
Más allá de la disminución de la tasa de tributación de primera categoría, estos cambios buscan mejorar la competitividad del país situándolo a los promedios OCDE, buscando incentivar la inversión y generar condiciones más favorables para el desarrollo de nuevos proyectos.
Aprovechar estas oportunidades requiere anticipación contable, financiera y legal. En Grant Thornton ayudamos a su empresa a transformar estas modificaciones normativas en ventajas competitivas reales.
Nueva escala del Impuesto de Primera Categoría: ¿cómo impacta a su negocio?
El ajuste gradual de tasas exige recalibrar de inmediato las proyecciones financieras:
Gestión Estratégica de Impuestos Diferidos (NIC 12)
La variación de tasas impacta directamente la valoración de activos y pasivos por impuestos diferidos bajo norma NIC 12. Un diagnóstico temprano y evaluación de los cambios evita ajustes patrimoniales inesperados y protege la presentación de sus estados financieros ante directorios y accionistas.
Integración tributaria: nuevas oportunidades para empresas y accionistas
El fin progresivo de la restitución del crédito del Impuesto de Primera Categoría (eliminada totalmente al 2029) reduce la carga fiscal sobre las utilidades distribuidas.
Esta flexibilidad permite reevaluar:
- Políticas de distribución de dividendos y retención de utilidades.
- Reestructuraciones corporativas y eficiencia de holdings.
- Planificación de inversiones y planes de expansión con capital propio.
“La rebaja del impuesto corporativo y la reintegración del sistema deben analizarse conjuntamente. Su verdadero valor para las empresas y sus socios/accionistas estará en anticipar y evaluar sus impactos, de esta forma establecer si se deberá realizar cambios en las políticas financieras por las modificaciones en la carga tributaria total.”, explica Carlos Muñoz Saravia, CEO & Managing Partner y Socio Líder de Impuestos de Grant Thornton.
Convierta el cambio normativo en eficiencia financiera
En Grant Thornton combinamos rigor técnico y visión de negocios para proteger y potenciar el valor de su compañía. Nuestro equipo experto le acompaña en la modelación de escenarios, auditoría contable y planificación tributaria estratégica.